Con una strategia (strategy()) sul grafico, la scheda Strategy Tester mostra il backtest:
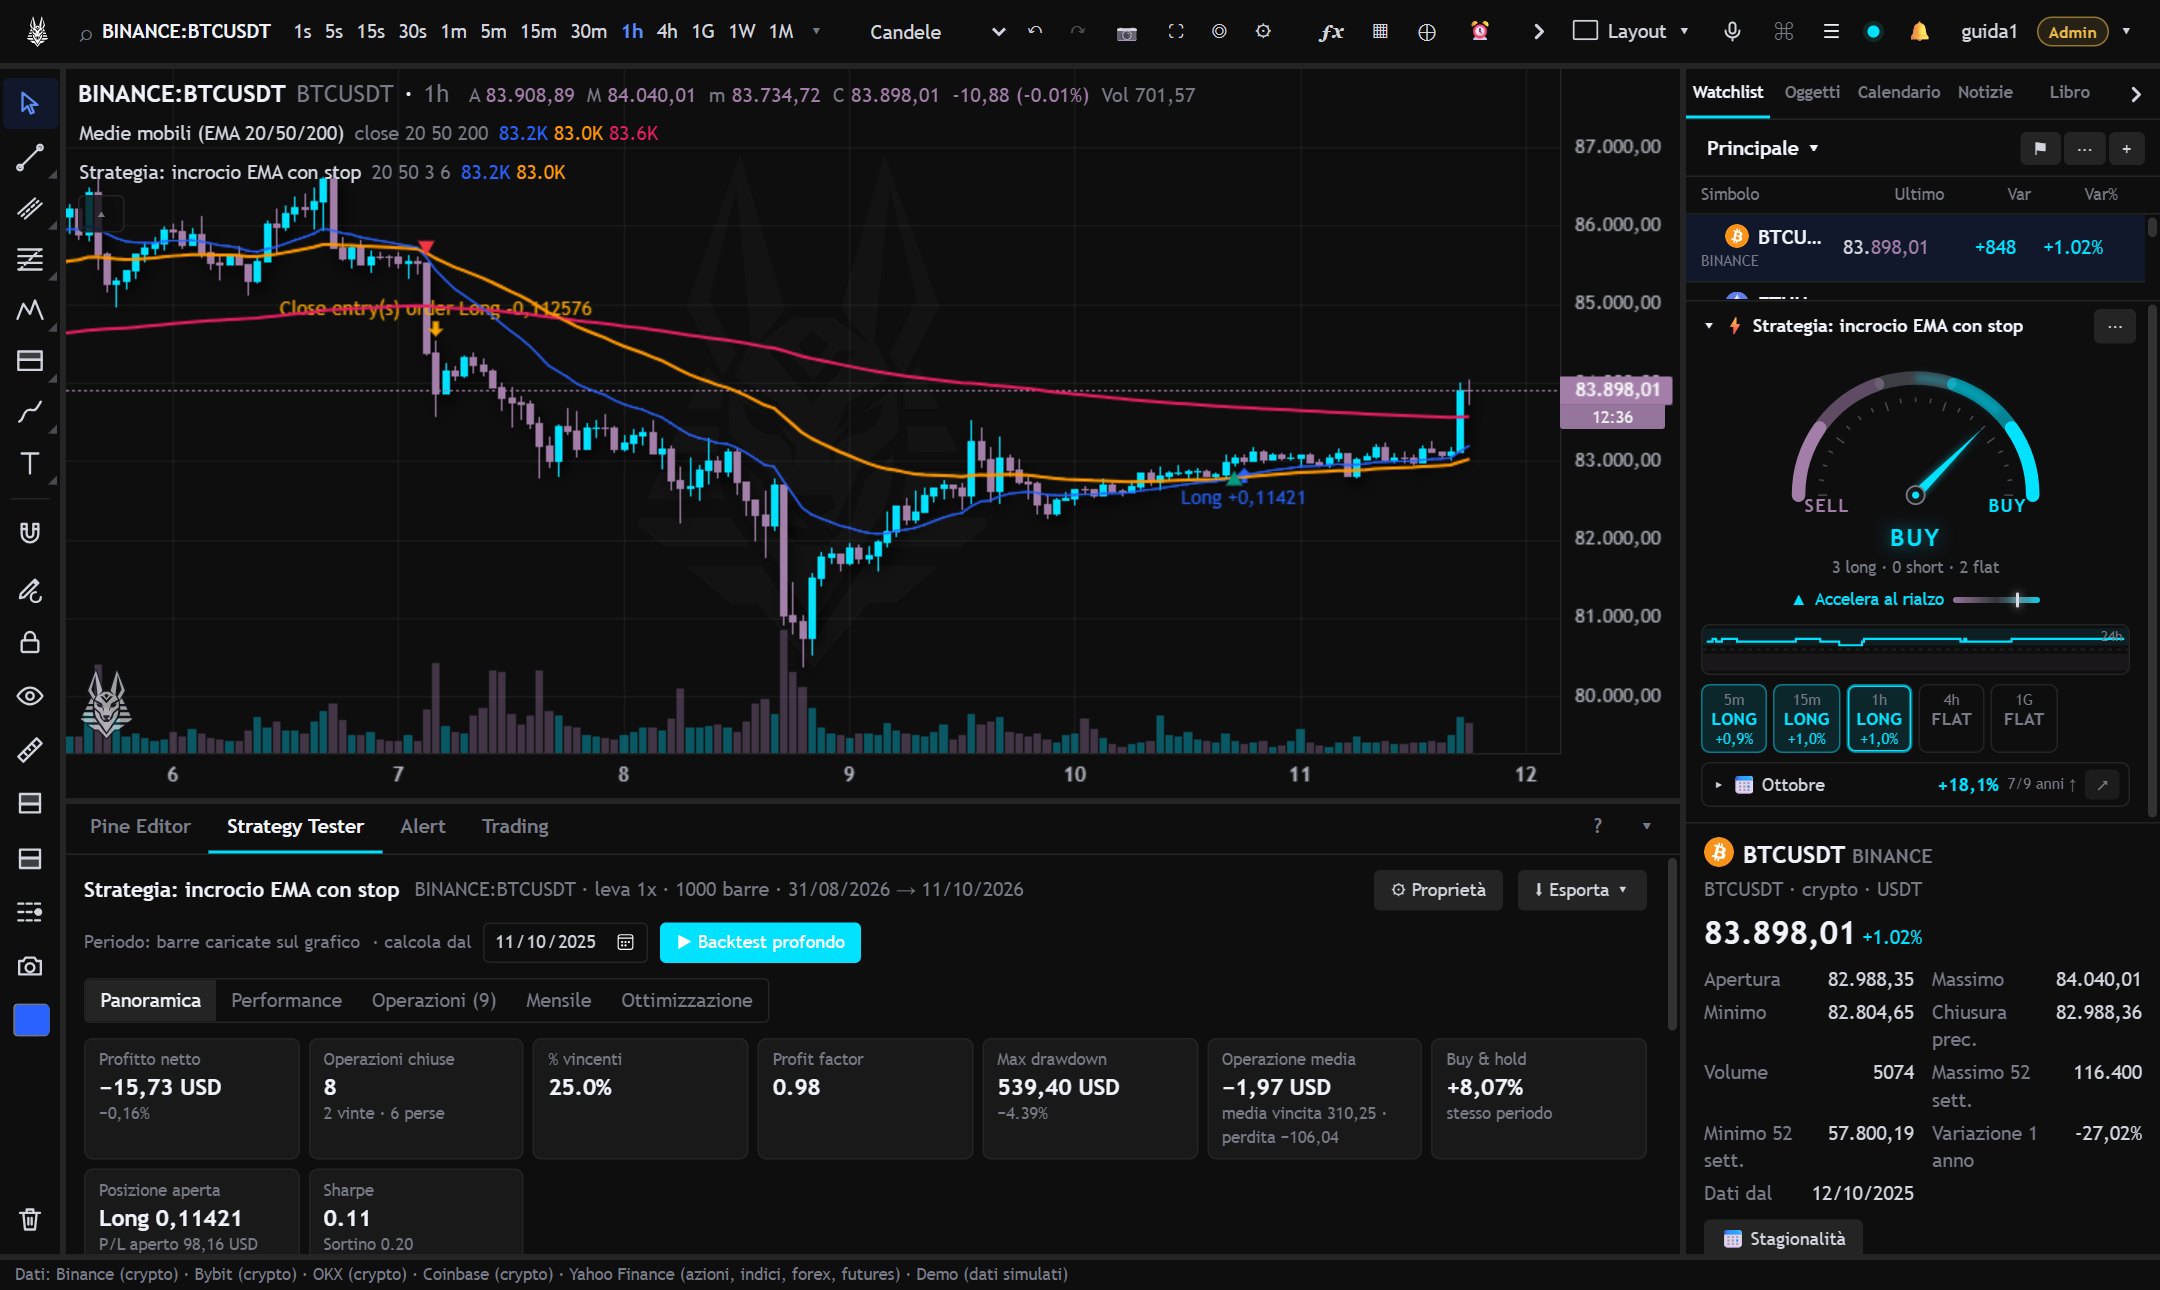
- Panoramica: profitto netto, drawdown massimo (il calo più forte in dollari, con la sua percentuale rispetto al massimo di quel momento) e drawdown relativo (il calo più forte in percentuale, che può cadere in un altro periodo, per esempio quando il capitale era più piccolo), percentuale di operazioni vincenti, profit factor, curva di equity e drawdown.
- Performance: le statistiche complete, divise per long e short.
- Operazioni: ogni operazione con entrata, uscita, profitto, massimo guadagno e massima perdita durante l'operazione. Un clic porta il grafico su quell'operazione.
- Rendimenti mensili: tabella per anno e mese.
- Multitimeframe: la stessa strategia su più timeframe insieme (vedi sotto).
Backtest multitimeframe
La scheda Multitimeframe calcola la strategia sui timeframe che spunti (5m, 15m, 1h, 4h, 1G), dalla data «calcola dal» in poi, e li mette a confronto. Ogni timeframe è un conto separato con lo stesso capitale; il profitto totale è la somma dei conti nel tempo e il drawdown massimo del totale è il calo più forte dal massimo precedente al punto più basso della curva della somma, da qualunque punto del periodo, con le date. La curva è l'equity a ogni barra del timeframe più basso, con il floating di tutte le posizioni aperte insieme (anche quelle dei timeframe alti): per questo è il numero che dice quanto si rischia usandoli in parallelo, di solito meno profondo della somma dei singoli drawdown (i timeframe non perdono tutti insieme). Le posizioni sono valutate ai prezzi di chiusura, quindi il minimo dentro la barra non si vede. Sopra i numeri c'è il blocco Portafoglio unico (di serie 10.000, modificabile): stesse operazioni, ma un capitale solo invece di uno per timeframe. Profitto e drawdown sono in % di quel portafoglio; il drawdown non si ottiene dividendo quello del totale, perché cambia il picco da cui si misura il calo: viene rifatto sulla curva portafoglio + profitto. Il grafico mostra una linea per timeframe, quella spessa del totale e il drawdown del totale; cliccando sulle etichette si accendono e spengono le linee.
Con «Il timeframe più basso entra solo se quello più alto è nella stessa direzione» i timeframe sono collegati a catena dall'alto: il 4h può entrare long solo mentre la strategia sul 1G è long, il 1h solo mentre lo è il 4h, e così via. Con «Chiudi la posizione quando il timeframe più alto non è più concorde» (di serie attiva) il timeframe basso esce all'apertura della prima barra in cui quello alto non è più nella stessa direzione; spegnendola il filtro blocca solo le nuove entrate. Il periodo confrontato parte dalla prima barra disponibile di tutti i timeframe. Il floating peggiore (da breakeven) è un'altra misura: la perdita aperta più grande, sommando i profitti non realizzati di tutte le posizioni aperte insieme e misurandoli dai loro prezzi d'entrata (non dai massimi raggiunti dall'equity), in percentuale del saldo di quel momento (capitale più realizzato), con la data e il numero di posizioni aperte. La linea arancione tratteggiata nel grafico è il floating totale. La linea grigia è il profitto delle sole operazioni chiuse, sommato sui timeframe: cambia solo quando una posizione chiude, senza il profitto aperto, ed è la curva di chi entra dopo e non eredita il floating già maturato. Le posizioni dei timeframe sono indipendenti (non si compensano) e il margine non viene sommato.
Backtest profondo
Di serie il backtest usa le barre caricate sul grafico. ▶ Backtest profondo lo calcola su un periodo più lungo, a partire da una data a scelta. I pulsanti 24h, 7g e 30g lo calcolano subito sulle ultime 24 ore o sugli ultimi 7 o 30 giorni, senza scegliere la data; Entire history parte dall'inizio dello storico disponibile.
Ottimizzazione
Scegli gli input da variare (da, a, passo) e la metrica da migliorare (profitto, drawdown, profit factor, Sharpe…): l'ottimizzatore prova le combinazioni e le ordina. «Applica» porta i valori migliori nello script.
La ricerca intelligente (di serie) non prova tutte le combinazioni: parte da punti a caso e poi affina quelli migliori, quindi va bene anche con molti input e intervalli larghi (numero di prove a scelta, fino a 1000). Puoi escludere i risultati con meno operazioni del minimo o con un drawdown oltre la soglia «max DD %». Verifica sull'ultimo 20-40% dello storico: i parametri si scelgono sulla prima parte e le colonne «Test» mostrano come vanno sul resto, che la ricerca non ha visto. Se un risultato è ottimo prima e negativo nel test, è sovra-adattato.
Il report si esporta in Excel, PDF (da stampare o salvare) o CSV.
Preset dei parametri
Nelle impostazioni di una strategia (input e proprietà) il pulsante Preset ▾ salva i valori attuali con un nome, ad esempio «Prudente» o «BTC 1h». Un preset ricorda solo i parametri che hai cambiato rispetto allo script: il codice resta uno solo, quindi se lo correggi i preset continuano a valere. Applica sostituisce i parametri attuali con quelli del preset. Nei risultati dell'ottimizzatore il pulsante Preset accanto ad «Applica» salva quella combinazione senza applicarla.
Crea strategia salva in libreria una copia dello script con i valori del preset come predefiniti, utile per condividerla o usarla negli alert. Non è disponibile per gli script con codice protetto; gli input collegati ad altri indicatori e di tipo data non vengono riscritti.